Kiểm soát, dữ liệu số và năng lực thực thi trong quản lý đầu tư công ở Việt Nam
Hiệu quả đầu tư công được hình thành trong toàn bộ quá trình chuyển nguồn lực ngân sách thành tài sản và dịch vụ công. Vì vậy, quản lý tiến độ giải ngân cần được đặt trong quan hệ với khối lượng thực hiện, chất lượng đầu ra và trách nhiệm giải trình.
Tóm tắt
Nghiên cứu đề xuất khung bảo đảm thực thi trong quản lý đầu tư công ở Việt Nam, tập trung vào giai đoạn sau lựa chọn dự án và bố trí vốn. Thông qua tổng quan tường thuật có cấu trúc, phân tích thể chế và đối chiếu các khung quốc tế, nghiên cứu làm rõ tính bổ trợ giữa kiểm soát, dữ liệu số có khả năng kiểm chứng và năng lực thực thi. Đóng góp của nghiên cứu là cụ thể hóa mối liên hệ này thành chu trình từ dữ liệu, cảnh báo, xác minh đến quyết định, thực hiện và phản hồi; đồng thời đề xuất chỉ tiêu đo lường và phương án kiểm chứng qua thí điểm. Năm nhóm giải pháp được xây dựng trên hệ thống và thẩm quyền hiện có, gắn với điều kiện tổ chức thực hiện ở cấp tỉnh. Khung có giá trị định hướng thiết kế và đánh giá chính sách; tác động thực tế cần được kiểm chứng trước khi nhân rộng.
Từ khóa: Đầu tư công, kiểm soát, dữ liệu số, năng lực thực thi, quản trị rủi ro
Abstract
This study proposes an implementation assurance framework for public investment management in Viet Nam, focusing on the post-project selection and capital allocation stages. Drawing on a structured narrative review, institutional analysis, and comparative assessment of international frameworks, the study examines the complementary roles of control mechanisms, verifiable digital data, and implementation capacity. Its main contribution is to translate these interrelationships into an operational cycle encompassing data collection, early warning, verification, decision-making, implementation, and feedback. The study also proposes performance indicators and pilot-based validation methods. Five groups of policy measures are developed based on existing systems and institutional mandates, taking into account implementation conditions at the provincial level. The proposed framework provides guidance for policy design and evaluation; however, its practical effectiveness requires empirical validation through pilot implementation before wider adoption.
Keywords: Public investment, control mechanisms, digital data, implementation capacity, risk governance
ĐẶT VẤN ĐỀ
Hiệu quả đầu tư công được hình thành trong toàn bộ quá trình chuyển nguồn lực ngân sách thành tài sản và dịch vụ công. Sau khi dự án được lựa chọn và bố trí vốn, chất lượng thực hiện tiếp tục quyết định thời điểm hoàn thành, chi phí, chất lượng công trình và khả năng đáp ứng nhu cầu sử dụng. Vì vậy, quản lý tiến độ giải ngân cần được đặt trong quan hệ với khối lượng thực hiện, chất lượng đầu ra và trách nhiệm giải trình.
Các nghiên cứu quốc tế từ Khung Đánh giá quản lý đầu tư công (PIMA) (IMF, 2026) và của WB (Kim và cộng sự, 2020), Eltokhy và cộng sự (2024), OECD (2014) gợi mở cách phân tích, nhưng không trực tiếp chứng minh tác động tại Việt Nam.
Trong bối cảnh Việt Nam thúc đẩy chuyển đổi số, câu hỏi quản lý là dữ liệu được sử dụng như thế nào để nhận diện vấn đề và tổ chức xử lý. Một báo cáo cập nhật nhanh vẫn có thể ít giá trị nếu không rõ nguồn số liệu; một cảnh báo chính xác vẫn có thể bị bỏ ngỏ nếu thiếu người chịu trách nhiệm. Tương tự, tăng số lượt tập huấn chưa đủ cho biết cán bộ có xử lý được hồ sơ phức tạp hay không.
Vấn đề nghiên cứu tập trung giải quyết là mối liên hệ giữa kiểm soát, dữ liệu và năng lực trong từng quyết định thực hiện dự án. Ba câu hỏi được đặt ra: kiểm soát cần tổ chức thế nào để vừa bảo đảm tuân thủ vừa phát hiện sớm rủi ro?; dữ liệu cần có thuộc tính gì để kiểm chứng và truy nguyên?; năng lực nào giúp chuyển cảnh báo thành hành động đúng thẩm quyền? Phạm vi phân tích ở tầm quốc gia, gắn với tổ chức thực hiện tại cấp tỉnh; trọng tâm từ triển khai đến quyết toán và phản hồi sau bàn giao, không mở rộng sang xếp hạng danh mục đầu tư.
CƠ SỞ PHÂN TÍCH VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Các khái niệm và cơ chế tác động
Kiểm soát là đối chiếu việc thực hiện với pháp luật, mục tiêu và điều kiện đã phê duyệt để phát hiện, xử lý sai lệch. Kiểm soát tuân thủ xác định giới hạn bắt buộc; kiểm soát theo rủi ro xác định nội dung ưu tiên; kiểm soát kết quả theo dõi tiến độ, chi phí và đầu ra. Ba nội dung bổ sung cho nhau, không thay đổi chức năng pháp lý của từng cơ quan.
Dữ liệu số có khả năng kiểm chứng là thông tin có thể đối chiếu với nguồn tạo lập, xác định thời điểm, phiên bản và trách nhiệm xác nhận. Khả năng này khác với việc hồ sơ đã được quét hoặc nhập vào phần mềm. Dữ liệu còn phải đúng nội hàm, đầy đủ, kịp thời và nhất quán với dữ liệu liên quan. Trong nghiên cứu, đây là khái niệm phân tích dùng để thiết kế kiểm soát, không phải một loại dữ liệu pháp lý mới.
Năng lực thực thi gồm kiến thức nghiệp vụ, kỹ năng sử dụng bằng chứng, khả năng phối hợp và điều kiện tổ chức để hoàn thành nhiệm vụ. Năng lực cá nhân chỉ phát huy khi đi cùng thẩm quyền rõ, khối lượng công việc phù hợp và khả năng tiếp cận hỗ trợ chuyên môn. Theo OECD (2026), phát triển kỹ năng số cần gắn với tổ chức nhân lực và yêu cầu công việc cụ thể. Do đó, đánh giá năng lực phải xem xét cả người thực hiện và môi trường làm việc.
Về cơ chế tác động, dữ liệu có thể kiểm chứng giúp giảm bất cân xứng thông tin giữa bên trực tiếp thực hiện và bên theo dõi, giám sát. Kiểm soát chuyển thông tin thành yêu cầu giải trình, xác minh hoặc khắc phục. Năng lực quyết định việc lựa chọn biện pháp và thực hiện biện pháp đó. Kết quả xử lý được ghi nhận lại để điều chỉnh quy tắc cảnh báo. Nếu một mắt xích không hoạt động, việc cải thiện riêng công nghệ hoặc thủ tục có thể chưa tạo ra kết quả tương ứng.
Phương pháp và giới hạn suy luận
Nghiên cứu kết hợp tổng quan tường thuật có cấu trúc, phân tích thể chế và đối chiếu khung quản lý. Tập tài liệu được rà soát gồm hướng dẫn của IMF, WB (Kim và cộng sự, 2020), OECD, nghiên cứu thực nghiệm quốc tế và văn bản Việt Nam. Tiêu chí lựa chọn là liên quan trực tiếp đến trọng tâm, có nguồn ban hành hoặc công bố rõ ràng và phù hợp với vấn đề nghiên cứu.
Các tài liệu được đối chiếu theo 3 câu hỏi: yêu cầu kiểm soát là gì?; bằng chứng nào cần có? và ai có khả năng xử lý bằng chứng đó? Từ đó, nghiên cứu hình thành chu trình thực thi, xác định điều kiện vận hành và xây dựng các chỉ tiêu có thể kiểm chứng. Khung đề xuất lấy sự kiện quản lý trong dự án, như điều chỉnh tiến độ, nghiệm thu, thanh toán hoặc thực hiện kiến nghị, làm đơn vị quan sát khi thí điểm; kết quả từng dự án có thể tổng hợp lên cấp danh mục.
Nghiên cứu không khảo sát bảng hỏi, không ước lượng tác động; tổng quan không bao quát toàn bộ công trình liên quan. Quy định pháp luật được phân biệt với giải pháp đề xuất; bằng chứng quốc tế được sử dụng có điều kiện. Nghiên cứu tập trung làm rõ cơ chế, chuyển khái niệm thành tiêu chí quan sát và đề xuất cách kiểm chứng.
CƠ SỞ PHÁP LÝ VÀ NHỮNG VẤN ĐỀ CẦN GIẢI QUYẾT
Nghị quyết số 57-NQ/TW xác lập định hướng phát triển khoa học, công nghệ và chuyển đổi số quốc gia (Bộ Chính trị, 2024). Về quản lý chuyên ngành, Luật Đầu tư công, được hợp nhất tại Văn bản số 03/VBHN-VPQH, cùng Nghị định số 19/2026/NĐ-CP tạo cơ sở cho theo dõi, kiểm tra, giám sát và đánh giá đầu tư (Văn phòng Quốc hội, 2026a; Chính phủ, 2026a). Khung đề xuất cần được lồng ghép vào các hoạt động này, với đầu mối và thẩm quyền được xác định theo pháp luật.
Khuôn khổ về dữ liệu, giao dịch điện tử và chuyển đổi số đã được xác lập tại Luật Dữ liệu, Nghị định số 278/2025/NĐ-CP, Luật Giao dịch điện tử, Luật Chuyển đổi số cùng Nghị định số 224/2026/NĐ-CP (Quốc hội, 2024; Chính phủ, 2025, Văn phòng Quốc hội, 2026b; Quốc hội, 2025b; Chính phủ, 2026c). Tuy nhiên, giá trị pháp lý của hình thức điện tử không đồng nghĩa với nội dung nghiệp vụ đã chính xác; thông tin vẫn phải được xác minh.
Đối với trí tuệ nhân tạo (AI), Luật số 134/2025/QH15, Nghị định số 142/2026/NĐ-CP và Quyết định số 33/2026/QĐ-TTg hình thành căn cứ phân loại, quản lý rủi ro và kiểm soát việc sử dụng (Quốc hội, 2025a; Chính phủ, 2026b; Thủ tướng Chính phủ, 2026). Khi vận dụng vào đầu tư công, cần đánh giá mục đích và ảnh hưởng của từng hệ thống; không mặc nhiên coi công cụ tóm tắt hay phát hiện bất thường là có rủi ro thấp trong mọi hoàn cảnh.
Từ các yêu cầu trên, nghiên cứu xác định 3 vấn đề cần giải quyết về tổ chức thực thi. Thứ nhất là tính liên tục của bằng chứng. Một sự kiện có thể xuất hiện trong báo cáo của chủ đầu tư, hồ sơ hợp đồng và dữ liệu thanh toán, nhưng các nguồn phản ánh những nội dung khác nhau. Muốn đối chiếu phải thống nhất mã dự án, kỳ báo cáo và định nghĩa chỉ tiêu. Chẳng hạn, khối lượng nghiệm thu và số tiền thanh toán không thể được coi là cùng một đại lượng.
Thứ hai là trách nhiệm sau cảnh báo. Nếu chỉ ghi nhận tình trạng chậm mà không phân định nguyên nhân, người xử lý và thời hạn phản hồi, hệ thống khó hỗ trợ điều hành. Cần phân biệt trở ngại thuộc khả năng xử lý của chủ đầu tư với vấn đề cần phối hợp hoặc quyết định ở cấp có thẩm quyền. Việc chuyển cấp phải có nội dung cụ thể, tránh biến phối hợp thành chuyển trách nhiệm.
Thứ ba là khả năng sử dụng thông tin. Năng lực phân tích và phối hợp có thể giúp xác định biện pháp phù hợp hơn. Đây là lập luận về điều kiện vận hành, chưa phải kết luận về các địa phương. Đánh giá từng tỉnh cần hồ sơ và dữ liệu riêng, không thể suy ra chỉ từ sự hiện diện của nền tảng công nghệ.
KHUNG BẢO ĐẢM THỰC THI VÀ 5 NHÓM GIẢI PHÁP
Cấu trúc và các mệnh đề nghiên cứu
Khung bảo đảm thực thi liên kết 3 trụ cột bằng một chu trình có phản hồi. Dữ liệu tạo tín hiệu; tín hiệu được xác minh để xác định vấn đề; người có thẩm quyền quyết định biện pháp; kết quả thực hiện được đối chiếu và cập nhật. Điểm kết thúc của chu trình là có bằng chứng về kết quả xử lý, không chỉ có văn bản giao nhiệm vụ. Năm nhóm giải pháp cụ thể hóa chu trình này; AI là công cụ hỗ trợ dữ liệu và xử lý thông tin, không hình thành một trụ cột độc lập. Quan hệ giữa các thành phần được thể hiện tại Hình.
Hình: Khung bảo đảm thực thi và chu trình phản hồi
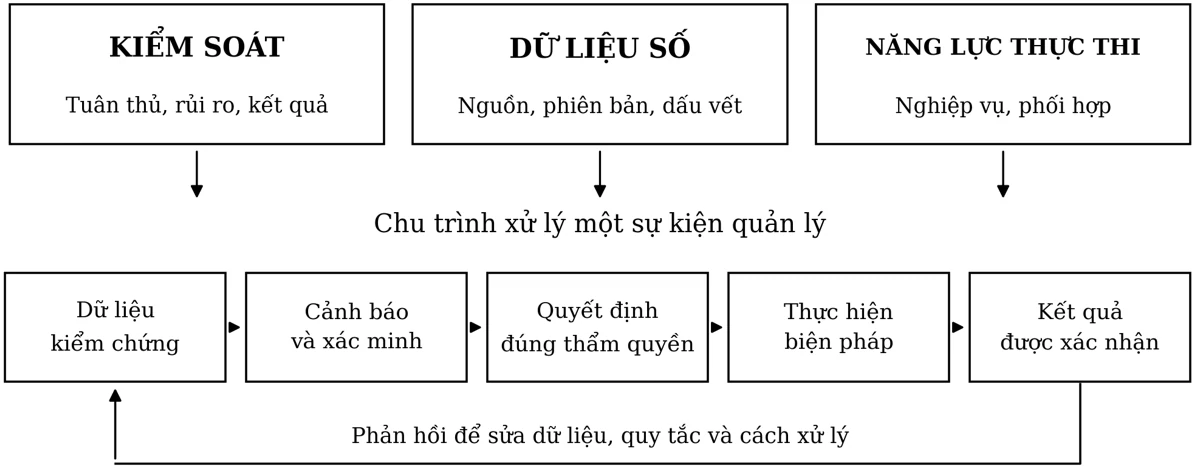 |
Nguồn: Tác giả tổng hợp và đề xuất
Từ khung trên có thể hình thành 3 mệnh đề để kiểm chứng. Một là, khả năng truy nguyên dữ liệu được cải thiện có thể rút ngắn thời gian xác minh sai lệch. Hai là, cảnh báo có đầu mối và thời hạn xử lý rõ có thể làm tăng tỷ lệ vấn đề được khắc phục. Ba là, tác dụng của cảnh báo phụ thuộc vào năng lực nghiệp vụ và điều kiện phối hợp. Các mệnh đề này là kỳ vọng nghiên cứu, không phải quan hệ nhân quả đã được xác nhận.
Chuẩn hóa dữ liệu kiểm soát và dấu vết quyết định
Trước mắt, nên chọn các sự kiện trọng yếu: điều chỉnh tiến độ, vốn, hợp đồng, nghiệm thu, thanh toán, quyết toán và thực hiện kiến nghị. Mỗi sự kiện cần có mã dự án, tài liệu nguồn, thời điểm phát sinh và cập nhật, phiên bản, người xác nhận. Khi xử lý, bổ sung căn cứ quyết định, người chịu trách nhiệm, thời hạn và bằng chứng hoàn thành. Bộ thuộc tính này được đề xuất áp dụng trên hệ thống hiện có.
Chuẩn hóa phải bắt đầu từ nội hàm nghiệp vụ. Với tỷ lệ giải ngân, cần ghi rõ số tiền thanh toán, loại kế hoạch vốn dùng làm mẫu số, phạm vi nguồn vốn và thời điểm chốt số liệu. Dữ liệu kế hoạch ban đầu phải được phân biệt với kế hoạch điều chỉnh; vốn năm hiện hành phải được tách với vốn kéo dài khi tổng hợp. Chênh lệch do khác phạm vi hoặc thời điểm cần được giải thích trước khi coi là sai sót.
Mỗi trường dữ liệu cần xác định nguồn có trách nhiệm xác nhận; việc sửa đổi phải lưu được nội dung cũ và lý do. Đơn vị công nghệ bảo đảm vận hành kỹ thuật, còn đơn vị nghiệp vụ chịu trách nhiệm về ý nghĩa và độ chính xác của thông tin thuộc phạm vi quản lý. Quyền xem, sửa và xác nhận phải được phân định; dữ liệu được chia sẻ theo mục đích và thẩm quyền, phù hợp yêu cầu bảo vệ dữ liệu (Quốc hội, 2024; Chính phủ, 2025; Văn phòng Quốc hội, 2026b).
Thiết lập cảnh báo sớm theo quy tắc minh bạch
Có thể khởi đầu bằng 3 mức: bình thường, cần chú ý và cần xem xét. Quy tắc tập trung vào chậm mốc công việc, chênh lệch giữa tiến độ vật chất và tài chính, điều chỉnh lặp lại, hợp đồng kéo dài, chậm quyết toán và dữ liệu không nhất quán. Ngân hàng Thế giới mô tả theo dõi dựa trên rủi ro để tập trung sự chú ý vào dự án có vấn đề (Kim và cộng sự, 2020). Việc vận dụng cần điều chỉnh theo điều kiện Việt Nam.
Ngưỡng cảnh báo phải căn cứ loại dự án, giai đoạn thực hiện, cam kết hợp đồng và dữ liệu nền. Không nên áp một tỷ lệ giải ngân chung cho mọi dự án tại mọi thời điểm. Hệ thống cần hiển thị nguyên nhân kích hoạt, tài liệu liên quan, đơn vị tiếp nhận và thời hạn phản hồi. Các trường hợp thiếu dữ liệu phải được nhận diện riêng, vì không phát sinh cảnh báo không đồng nghĩa với không có rủi ro.
Cảnh báo là tín hiệu ưu tiên xác minh, không phải kết luận vi phạm hay căn cứ tự động áp dụng chế tài. Cần ghi nhận cảnh báo đúng, cảnh báo không xác nhận được vấn đề và vấn đề bị bỏ sót. Kiểm tra chọn mẫu cả nhóm bình thường giúp đánh giá khả năng bỏ sót. Chất lượng cảnh báo vì thế được đo bằng mức hỗ trợ quyết định và chi phí xác minh, không bằng số lượng tín hiệu phát ra.
Tích hợp kiểm soát tuân thủ với rủi ro và kết quả
Trên nền tuân thủ bắt buộc, phân loại rủi ro giúp lựa chọn nội dung, phạm vi và mức độ theo dõi phù hợp. Dự án cần chú ý được rà soát nguồn dữ liệu và nguyên nhân; dự án cần xem xét được đề xuất kiểm tra sâu trong phạm vi thẩm quyền. Việc tổ chức phải lồng ghép vào kế hoạch theo dõi, kiểm tra, giám sát và đánh giá đầu tư, tránh hình thành một vòng phê duyệt mới (Văn phòng Quốc hội, 2026a; Chính phủ, 2026a).
Ở cấp tỉnh, có thể phân công đầu mối theo dõi danh mục tổng hợp tình trạng; chủ đầu tư và ban quản lý dự án giải trình, khắc phục trong phạm vi trách nhiệm; vấn đề vượt thẩm quyền được báo cáo để quyết định. Dữ liệu phục vụ HĐND giám sát phải thể hiện vấn đề tồn đọng và kết quả thực hiện kiến nghị. Cơ chế phối hợp dữ liệu không làm thay đổi tính độc lập, chức năng và thẩm quyền của cơ quan giám sát, kiểm tra, kiểm toán.
Kiểm soát kết quả cần đối chiếu đồng thời tiến độ công việc, chi phí và chất lượng đầu ra. Giải ngân cao chưa đủ chứng minh công trình có chất lượng hoặc được khai thác hiệu quả. Sau bàn giao, nên lựa chọn chỉ tiêu sử dụng phù hợp với từng loại tài sản để phản hồi cho quản lý. Việc theo dõi này phải dựa vào nhiệm vụ của đơn vị vận hành, tránh giao chủ đầu tư duy trì báo cáo ngoài trách nhiệm.
Kiểm chứng năng lực thực thi theo vai trò
Mỗi vị trí cần có mô tả nhiệm vụ và yêu cầu năng lực gắn với hồ sơ thực tế. Người cập nhật phải hiểu nguồn và kỳ dữ liệu; người theo dõi phải giải thích được tín hiệu; người tham mưu phải xác định phương án và giới hạn thẩm quyền. Người quyết định cần đánh giá chất lượng căn cứ, yêu cầu bổ sung khi cần thiết và kiểm tra kết quả thực hiện. Cách tiếp cận theo vai trò giúp đào tạo tập trung vào công việc.
Công cụ đánh giá gồm hồ sơ mẫu, tình huống điều chỉnh dự án, bài đối chiếu số liệu và rà soát sản phẩm sau xử lý. Chỉ tiêu gồm lỗi nghiệp vụ, hồ sơ bị trả lại, thời gian giải quyết và chất lượng chuyển cấp. Cần phân biệt lỗi do thiếu kỹ năng với lỗi do quá tải, thiếu dữ liệu hoặc thẩm quyền chưa rõ để lựa chọn biện pháp phù hợp.
Đối với đơn vị còn thiếu chuyên môn, cấp tỉnh có thể tổ chức hỗ trợ theo nhóm nghiệp vụ và chuẩn hóa bộ tình huống dùng chung. Kết quả kiểm tra cần dẫn đến bồi dưỡng, phân công lại hoặc bổ sung hỗ trợ phù hợp. Không đặt thêm chứng chỉ bắt buộc khi chưa có căn cứ; mục tiêu là kiểm chứng khả năng hoàn thành nhiệm vụ và cải thiện chất lượng công việc.
Ứng dụng trí tuệ nhân tạo có kiểm soát
AI nên được thử nghiệm ở nhiệm vụ có phạm vi rõ, như hỗ trợ đối chiếu hồ sơ, phát hiện trùng lặp, tóm tắt thay đổi hoặc gợi ý nội dung cần kiểm tra. Trước triển khai phải phân loại rủi ro theo mục đích sử dụng và tác động thực tế, đối chiếu quy định pháp luật tương ứng (Quốc hội, 2025a; Chính phủ, 2026b; Thủ tướng Chính phủ, 2026). Người có thẩm quyền vẫn kiểm tra căn cứ, quyết định và chịu trách nhiệm cuối cùng.
Đối với nội dung do hệ thống sinh ra, cần dẫn được tài liệu nguồn để cán bộ đối chiếu, lưu phiên bản công cụ và ghi nhận việc chấp nhận hoặc sửa kết quả. Phải kiểm thử bằng hồ sơ có đáp án nghiệp vụ đã xác nhận; theo dõi riêng lỗi bỏ sót và lỗi gợi ý sai. Cơ chế dừng sử dụng khi sai số vượt mức chấp nhận là một điều kiện của thí điểm. Không đưa dữ liệu vượt phạm vi được phép vào công cụ.
Đánh giá lợi ích phải tính cả thời gian kiểm tra lại, chi phí vận hành và xử lý lỗi. Một công cụ tạo bản tổng hợp nhanh nhưng đòi hỏi rà soát lại toàn bộ có thể chưa tạo lợi ích ròng. Chỉ nên mở rộng khi bằng chứng cho thấy chất lượng được duy trì, thời gian hoặc chi phí giảm và trách nhiệm giải trình vẫn được bảo đảm.
LỘ TRÌNH TRIỂN KHAI VÀ TIÊU CHÍ ĐÁNH GIÁ
Lộ trình đề xuất gồm 3 giai đoạn. Cuối năm 2026, lựa chọn danh mục thí điểm có khác biệt về quy mô, lĩnh vực và giai đoạn thực hiện; rà soát dữ liệu, trách nhiệm và nguồn lực. Năm 2027-2028, vận hành quy tắc cảnh báo, kiểm chứng năng lực, theo dõi phản hồi và điều chỉnh thiết kế. Năm 2029-2030, nhân rộng thành phần đã được đánh giá đạt yêu cầu. Tiến độ này có tính định hướng; điều kiện chuyển giai đoạn quan trọng hơn mốc thời gian.
Chuẩn hóa nội hàm dữ liệu cần đi trước kết nối đại trà; cơ chế xử lý cảnh báo cần được xác lập trước tự động hóa. Thí điểm nên dùng hạ tầng phù hợp, chỉ bổ sung chức năng còn thiếu. Dự toán cần tính chi phí làm sạch dữ liệu, đào tạo và vận hành. Hiệu quả phải được so sánh với phương án dùng công cụ đơn giản hơn.
Bảng dưới đề xuất 5 nhóm chỉ tiêu đánh giá, không phải định mức pháp lý. Trước khi đo, cần thống nhất danh mục sự kiện, kỳ quan sát và quy tắc xác nhận kết quả.
Bảng: Chỉ tiêu đánh giá 5 nhóm giải pháp
|
Nhóm giải pháp |
Chỉ tiêu và cách xác định |
Đầu mối đề xuất |
|---|---|---|
|
Dữ liệu kiểm soát |
Tỷ lệ sự kiện đủ dấu vết = số sự kiện đủ thuộc tính quy định / tổng sự kiện thuộc diện ghi nhận × 100%. |
Chủ đầu tư và đầu mối dữ liệu |
|
Cảnh báo sớm |
Tỷ lệ cảnh báo hữu ích = số cảnh báo xác minh có vấn đề cần xử lý / tổng cảnh báo đã xác minh × 100%. |
Đầu mối theo dõi và đơn vị xác minh |
|
Kiểm soát kết quả |
Tỷ lệ khắc phục đúng hạn = số vụ việc có hạn trong kỳ được hoàn thành đúng hạn, có bằng chứng / tổng vụ việc đến hạn trong kỳ × 100%. |
Đơn vị xử lý và đầu mối theo dõi |
|
Năng lực theo vai trò |
Tỷ lệ hồ sơ có lỗi trọng yếu = số hồ sơ có lỗi trọng yếu / tổng hồ sơ được kiểm tra trong mẫu × 100%. |
Đơn vị chuyên môn và tổ chức cán bộ |
|
AI có kiểm soát |
Thời gian tiết kiệm ròng = thời gian xử lý theo cách hiện tại − tổng thời gian dùng AI, kiểm tra và sửa lỗi trên cùng bộ hồ sơ. |
Đơn vị nghiệp vụ và công nghệ |
Thời gian phản hồi được tính từ lúc đơn vị có trách nhiệm nhận cảnh báo đến khi có phản hồi nghiệp vụ đầu tiên, tách biệt với thời gian hoàn tất khắc phục. Nên báo cáo trung vị cùng số trường hợp tồn đọng quá hạn để tránh che khuất hồ sơ kéo dài. Hạn xử lý ban đầu và mọi lần gia hạn phải được lưu riêng, không sửa đè để làm tăng tỷ lệ đúng hạn. Với cảnh báo hữu ích, tiêu chí xác nhận phải được quy định trước và có kiểm tra chọn mẫu. Số vấn đề phát hiện tăng trong giai đoạn đầu có thể phản ánh khả năng nhận diện tốt hơn, chưa đủ căn cứ kết luận quản lý kém đi.
Đánh giá cuối cùng phải xem xét thay đổi về chậm tiến độ, vượt chi phí và chất lượng đầu ra, đồng thời giải thích các yếu tố ngoài phạm vi can thiệp. Các chỉ tiêu trung gian về dữ liệu và phản hồi cho biết cơ chế có vận hành hay không; chỉ tiêu kết quả cho biết cải thiện đó có chuyển thành lợi ích quản lý hay không.
THẢO LUẬN VÀ HƯỚNG KIỂM CHỨNG
Đóng góp của khung là cụ thể hóa tính bổ trợ giữa kiểm soát, dữ liệu và năng lực thành đơn vị quan sát và chu trình có thể đánh giá. Cách tiếp cận này kế thừa phân biệt giữa thiết kế và vận hành trong PIMA, đồng thời đặt trọng tâm vào sự kiện quản lý và kết quả xử lý. Do đó, có thể sử dụng khung để xác định nơi đứt quãng của quy trình trước khi lựa chọn giải pháp công nghệ hay tổ chức.
Tính khả thi phụ thuộc vào sự tương xứng giữa yêu cầu kiểm soát và nguồn lực thực hiện. Thu thập quá nhiều trường thông tin có thể làm tăng gánh nặng báo cáo; cảnh báo dày đặc có thể khiến người dùng bỏ qua tín hiệu quan trọng. Vì vậy, bộ dữ liệu ban đầu nên giới hạn ở thông tin phục vụ quyết định cụ thể. Việc dùng lại dữ liệu phải giảm nhập liệu trùng, đồng thời giữ khả năng truy cập nguồn và kiểm tra trách nhiệm.
Một rủi ro khác là điều chỉnh hành vi để làm đẹp chỉ tiêu. Đơn vị có thể đóng cảnh báo khi mới ban hành văn bản hoặc hạ mức rủi ro để tránh bị đánh giá thấp. Cần yêu cầu bằng chứng hoàn thành, kiểm tra chọn mẫu và duy trì lịch sử thay đổi. Việc đánh giá cũng phải ghi nhận phản hồi kịp thời, trung thực về khó khăn, tránh tạo động cơ che giấu thông tin. Chỉ tiêu phục vụ cải thiện quản lý cần được sử dụng trong bối cảnh cụ thể.
Kinh nghiệm OECD cung cấp một lưu ý về khoảng cách giữa áp dụng công nghệ và đánh giá hiệu quả. Báo cáo năm 2026 ghi nhận 35 trong số 36 nước OECD tham gia khảo sát có sử dụng AI trong ít nhất một lĩnh vực hoạt động của chính phủ, nhưng chỉ 10 nước báo cáo có đo lường tác động tài chính hoặc phi tài chính của các trường hợp sử dụng (OECD, 2026).
Để kiểm chứng, cần ghi nhận mức ban đầu trước thí điểm, theo dõi cùng chỉ tiêu trong các kỳ sau và, nếu có điều kiện, lựa chọn nhóm dự án so sánh tương đồng về quy mô, lĩnh vực, giai đoạn và nguồn vốn. Khi so sánh phải xem xét giải phóng mặt bằng, biến động giá, thiên tai và thay đổi nhân sự. Nếu dữ liệu đủ, có thể đối chiếu mức thay đổi giữa nhóm thí điểm và nhóm so sánh; kết luận nhân quả chỉ đặt ra khi xử lý được sai lệch lựa chọn và các yếu tố tác động đồng thời. Nếu chưa đủ điều kiện, sử dụng phân tích hồ sơ và truy tìm quá trình xử lý từng sự kiện, chỉ kết luận trong phạm vi bằng chứng.
Nghiên cứu chưa khảo sát mức sẵn sàng giữa các địa phương, chưa xác định ngưỡng cảnh báo tối ưu và chưa lượng hóa chi phí áp dụng. Nghiên cứu tiếp theo cần kiểm tra 3 mệnh đề đã nêu, đánh giá tác động không mong muốn và điều kiện nhân rộng tại các tỉnh có năng lực khác nhau.
Tài liệu tham khảo:
1. Bộ Chính trị. (2024). Nghị quyết số 57-NQ/TW ngày 22/12/2024 về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
2. Chính phủ. (2025). Nghị định số 278/2025/NĐ-CP ngày 22/10/2025 quy định về kết nối, chia sẻ dữ liệu bắt buộc giữa các cơ quan thuộc hệ thống chính trị.
3. Chính phủ. (2026a). Nghị định số 19/2026/NĐ-CP ngày 14/1/2026 quy định về trình tự, thủ tục thẩm định dự án quan trọng quốc gia và giám sát, đánh giá đầu tư.
4. Chính phủ. (2026b). Nghị định số 142/2026/NĐ-CP ngày 30/4/2026 quy định chi tiết một số điều và biện pháp thi hành Luật Trí tuệ nhân tạo.
5. Chính phủ. (2026c). Nghị định số 224/2026/NĐ-CP ngày 24/6/2026 quy định chi tiết một số điều và biện pháp thi hành Luật Chuyển đổi số.
6. International Monetary Fund - IMF. (2022), PIMA Handbook: Public Investment Management Assessment (1st ed.). Washington, DC. doi: 10.5089/9781513571829.071
7. J.-H. Kim, J. A. Fallov, and S. Groom (2020). Public Investment Management Reference Guide. World Bank. doi: 10.1596/978-1-4648-1529-4
8. K. Eltokhy, N. Feruglio, K. Miao, A. Navarro, and E. Tandberg (2024). Public Investment Management Bottlenecks in Low-income Countries. IMF Working Paper WP/24/232. doi: 10.5089/9798400289231.001
9. OECD. (2014). Recommendation of the Council on Effective Public Investment Across Levels of Government. https://legalinstruments.oecd.org/en/instruments/302
10. OECD. (2026). Digital Government Outlook 2026: From Foundations to Transformational Impact. OECD Publishing. doi: 10.1787/0496b2bc-en
11. Quốc hội. (2024). Luật Dữ liệu số 60/2024/QH15 ngày 30/11/2024.
12. Quốc hội. (2025a). Luật Trí tuệ nhân tạo số 134/2025/QH15 ngày 10/12/2025.
13. Quốc hội. (2025b). Luật Chuyển đổi số số 148/2025/QH15 ngày 11/12/2025.
14. Thủ tướng Chính phủ. (2026). Quyết định số 33/2026/QĐ-TTg ngày 30/6/2026 ban hành Danh mục hệ thống trí tuệ nhân tạo có rủi ro cao.
15. Văn phòng Quốc hội. (2026a). Văn bản hợp nhất số 03/VBHN-VPQH ngày 5/2/2026, Luật Đầu tư công.
16. Văn phòng Quốc hội. (2026b). Văn bản hợp nhất số 36/VBHN-VPQH ngày 13/3/2026, Luật Giao dịch điện tử.
Lượt xem: 4